 Jean
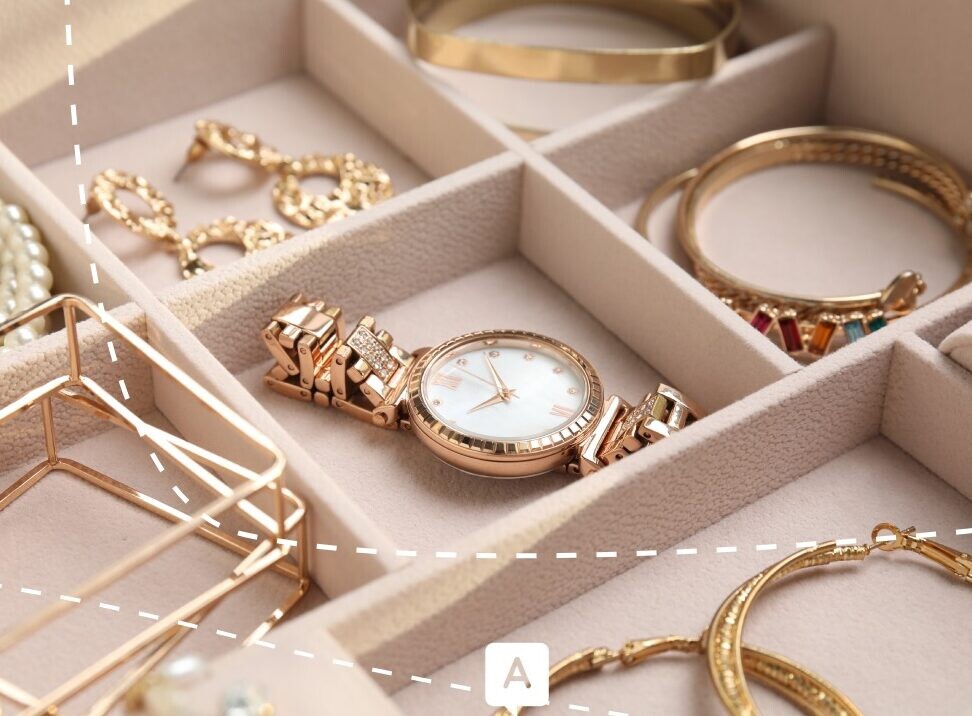

L’assurance des objets de valeur est un sujet crucial pour quiconque possède des biens matériels de grande importance ou de coût élevé. Que ce soit des bijoux, des œuvres d’art, des instruments de musique ou encore des collections diverses, la perte ou la détérioration de tels objets peut avoir un impact financier et émotionnel majeur.
Comprendre l’assurance objets de valeur
La nécessité d’une protection spécifique
Pourquoi envisager une assurance spéciale pour vos objets de valeur ? Bien souvent, les contrats d’assurance habitation traditionnels couvrent les biens personnels, mais ils peuvent limiter les remboursements pour les objets de valeur ou même exclure certaines catégories d’objets. Il est donc essentiel de vérifier les plafonds de remboursement et les exclusions contenus dans votre contrat d’assurance habitation standard pour juger de la nécessité de souscrire une couverture plus spécifique.
Les types de couverture
Il existe plusieurs types de polices d’assurance conçues pour les objets de haute valeur :
- La garantie vol : Elle assure vos objets en cas de vol, que cela se produise à votre domicile ou pendant vos déplacements.
- L’assurance « tous risques » : Elle offre une couverture plus large, y compris les dommages accidentels ou la perte.
- L’assurance individuelle de valeur : Elle est conçue pour un objet spécifique et souvent sa souscription nécessite une expertise préalable de l’objet.
Des évaluations périodiques de la valeur des objets assurés sont recommandées afin d’ajuster la couverture en cas de variation de leur valeur sur le marché.
La déclaration et l’évaluation des objets
Pour assurer vos objets de valeur, il est obligatoire de les déclarer à votre assureur, souvent en fournissant des factures, des certificats d’authenticité ou des expertises. Il est crucial que cette évaluation reflète le plus fidèlement possible le véritable coût de remplacement de l’objet.
Pour protéger vos objets de valeur, optez pour une assurance dédiée offrant une couverture suffisante en cas de vol, perte ou détérioration, en prenant soin de bien évaluer et déclarer ces objets auprès de l’assureur.
Sélectionner la meilleure assurance
Comparer les offres
Il est important de comparer les offres d’assurance objets de valeur. Pour cela, renseignez-vous sur :
- Les plafonds de garantie
- Les franchises applicables
- Les exclusions de garantie
- La réputation de l’assureur et la qualité de son service client
Choisir un contrat flexible et évolutif
Un contrat d’assurance pour objets de valeur doit être souple et ajustable au fil du temps. Cette flexibilité vous permettra d’ajouter ou de retirer des objets à votre contrat et d’ajuster la valeur assurée en fonction de l’évolution de leur valeur marchande.
Attention aux détails
Prenez le temps d’examiner les clauses du contrat, spécialement celles qui traitent des conditions de remboursement, des exceptions et des procédures de réclamation.
Mettre en place la protection
La documentation des objets
Pour assurer efficacement vos objets de valeur, documentez chaque pièce avec des photos et conservez toutes les preuves d’évaluation, d’achat et de propriété dans un endroit sûr.
L’expertise des biens
Il est parfois recommandé de faire appel à un expert pour évaluer vos objets de valeur, surtout si vous possédez des pièces anciennes ou des œuvres d’art.
La mise à jour du contrat
N’oubliez pas de réviser périodiquement votre contrat d’assurance pour s’assurer que les niveaux de couverture sont toujours adéquats.ajustez votre contrat lors de l’acquisition de nouveaux objets de valeur.
La prévention des sinistres
Conjointement avec l’assurance, mettez en place des mesures de prévention : système d’alarme, coffre-fort, et une bonne routine de surveillance pour protéger vos objets au quotidien.
Cas particuliers et exclusions
Collections et pièces uniques
Pour les collections ou pièces uniques, il est souvent nécessaire de souscrire une assurance spécialisée qui peut nécessiter une expertise régulière pour garantir que leur couverture demeure pertinente.
Exclusions communes
Les polices d’assurance pour objets de valeur ont tendance à exclure certains risques, comme les dommages dus à l’usure naturelle ou les catastrophes naturelles. Lisez attentivement votre contrat pour connaître ces exclusions.
En cas de sinistre
La procédure de réclamation
En cas de sinistre, contactez immédiatement votre assureur et suivez scrupuleusement la procédure de réclamation indiquée dans votre contrat d’assurance.
Obtenir un remboursement adéquat
L’objectif est d’obtenir un remboursement correspondant le plus possible à la valeur de l’objet perdu ou endommagé. Il est donc essentiel de fournir à l’assureur tous les justificatifs requis.
Foire aux questions (FAQ)
Est-ce que mon assurance habitation couvre tous mes objets de valeur ?
Bien souvent, les contrats d’assurance habitation ne couvrent que partiellement les objets de valeur et présentent des plafonds de garantie qui peuvent s’avérer insuffisants. Il est donc recommandé de souscrire une assurance complémentaire spécifique pour objets de grande valeur.
Quels sont les justificatifs nécessaires pour assurer mes objets de valeur ?
Les justificatifs habituellement requis comprennent les factures d’achat, les certificats d’authenticité, les évaluations d’experts, et une documentation photographique de l’objet.
En fin de compte, l’assurance des objets de valeur est une mesure de précaution qui sert à protéger des actifs précieux contre des événements imprévisibles. Faire le choix d’une police d’assurance qui répond aux besoins spécifiques de votre patrimoine est un gage de tranquillité d’esprit.
AssuranceComment economiser sur son assurance auto ?Pour exemple d’objet de valeur qui requiert une attention particulière, envisageons les sacs à main de luxe. Si vous êtes intéressé par ces accessoires haut de gamme, consultez une collection en visitant la boutique de sacs seau de haute qualité, pour découvrir des pièces qui pourraient, à terme, nécessiter une assurance dédiée.
Concernant d’autres types de protections associées à vos biens, sachez que certains équipements médicaux comme les semelles orthopédiques peuvent être remboursés par la sécurité sociale ou par des assurances complémentaires.